年金はいくらもらえる。年収400万円・会社員38年なら、月137,467円
生まれ年・平均年収・厚生年金の年数・受け取り始める年齢を入れると、老齢基礎年金と老齢厚生年金の月額と年額が出ます。令和8年度の額(満額 70,608円)と、厚生労働省がモデル年金に使っている式で計算しています。繰上げ・繰下げ、加給年金、在職老齢年金、亡くなったときの遺族年金まで一画面。
額と式を確かめた日 2026-09-27(令和8年度)厚生年金の額はこの年収で決まります。国民年金だけの人は関係ありません。上限は年収 約1,000万円前後(標準報酬の上限)で頭打ちになります。
受け取り始める年齢で、月額はこう変わる
| 開始 | 増減 | 月額 | 年額 | 総額で65歳開始を上回る年齢 |
|---|
足りない分を、どう埋めるか
上の「月いくらで暮らすか」の欄に、いまの生活費を入れると不足が出ます。埋め方は3つ。長く働く(繰下げで月額を増やす)、固定費を下げる、65歳までに貯める。
ここから先は広告(紹介リンク)です。投資は元本割れのリスクがあります。決めるのはご自身です。

平均年収と厚生年金の年数で、65歳からの年金はいくら(月額・国民年金40年納付・令和8年度)
平均年収400万円で厚生年金38年なら月 137,467円、国民年金だけなら満額で月 70,608円。厚労省のモデル年金(平均年収546万円・40年)は1人分で月 166,675円、夫婦2人分の基礎年金を足すと 237,279円です。表は生まれ年1975年・税や保険料を引く前の額です。
| 平均年収 | 厚生年金 10年 | 厚生年金 20年 | 厚生年金 30年 | 厚生年金 38年 | 厚生年金 40年 |
|---|---|---|---|---|---|
| 200万円 | 79,408円 | 88,200円 | 97,000円 | 104,033円 | 105,800円 |
| 250万円 | 81,608円 | 92,600円 | 103,600円 | 112,392円 | 114,592円 |
| 300万円 | 83,800円 | 97,000円 | 110,192円 | 120,750円 | 123,392円 |
| 350万円 | 86,000円 | 101,400円 | 116,792円 | 129,108円 | 132,183円 |
| 400万円 | 88,200円 | 105,800円 | 123,392円 | 137,467円 | 140,983円 |
| 450万円 | 90,400円 | 110,192円 | 129,992円 | 145,825円 | 149,783円 |
| 500万円 | 92,600円 | 114,592円 | 136,583円 | 154,183円 | 158,575円 |
| 600万円 | 97,000円 | 123,392円 | 149,783円 | 170,892円 | 176,175円 |
| 700万円 | 101,400円 | 132,183円 | 162,975円 | 187,608円 | 193,767円 |
| 800万円 | 105,800円 | 140,983円 | 176,175円 | 204,325円 | 211,358円 |
| 1000万円 | 114,592円 | 158,575円 | 202,567円 | 237,750円 | 246,550円 |
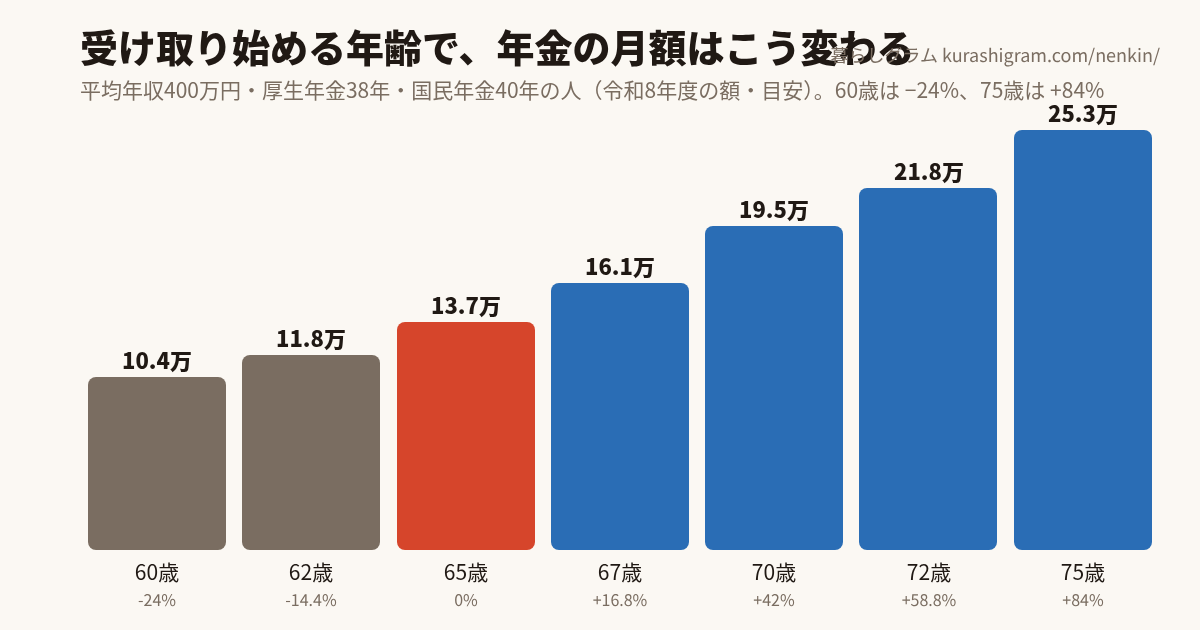
受け取り始める年齢と月額(平均年収400万円・厚生年金38年)
60歳に繰り上げると一生 −24%、75歳まで繰り下げると一生 +84%。70歳開始が65歳開始の総額を上回るのは81歳11か月以降、75歳開始は86歳11か月以降です。長く生きる自信と、それまでの生活費があるかで決めます。
| 開始年齢 | 増減 | 月額 | 年額 | 総額で65歳開始を上回る年齢 |
|---|---|---|---|---|
| 60歳 | -24% | 104,467円 | 1,253,600円 | 80.8歳 |
| 62歳 | -14.4% | 117,675円 | 1,412,100円 | 82.8歳 |
| 65歳 | 0% | 137,467円 | 1,649,600円 | — |
| 67歳 | +16.8% | 160,558円 | 1,926,700円 | 78.9歳 |
| 70歳 | +42% | 195,208円 | 2,342,500円 | 81.9歳 |
| 72歳 | +58.8% | 218,300円 | 2,619,600円 | 83.9歳 |
| 75歳 | +84% | 252,933円 | 3,035,200円 | 86.9歳 |
計算の仕組み(令和8年度)
老齢基礎年金=満額 847,300円(年・月 70,608円)× 納付月数 ÷ 480。40年納めると満額、20年なら半分です。昭和31年4月1日以前生まれは満額 844,900円(月 70,408円)。老齢厚生年金=平均標準報酬額(賞与込みの月額換算)× 0.963 × 5.481/1000 × 加入月数。厚生労働省のモデル年金は 45.5万円 × 0.963 × 5.481/1000 × 480か月 = 1,152,760円(年)で、この道具も同じ式です。繰上げは1か月 −0.4%(60歳で −24%)、繰下げは1か月 +0.7%(75歳で +84%)。厚生年金に20年以上入った人に65歳未満の配偶者がいれば加給年金 423,700円(年)が配偶者が65歳になるまで足されます。再評価率の年ごとの違い、経過的加算、免除や未納の細目、共済の期間は入れていません。
よくある質問
年金は平均でいくらもらえますか
厚生労働省のモデル年金(令和8年度)は、平均年収546万円で40年働いた人の老齢厚生年金と夫婦2人分の老齢基礎年金で月 237,279円、1人分に直すと月 166,675円です。国民年金だけの満額は月 70,608円。会社員の期間と平均年収で大きく変わるので、上の道具で自分の数字を入れてください。
この計算はねんきん定期便と同じですか
同じ式(平均標準報酬額×5.481/1000×加入月数)ですが、定期便は過去の給与を年ごとの再評価率で今の価値に直し、免除や未納も反映します。この道具は「今の価値の平均年収」を入れる目安なので、数千円から数万円の差が出ます。正式な見込み額はねんきん定期便とねんきんネットで確かめてください。
繰下げは得ですか
1か月 0.7%、70歳で +42%、75歳で +84% 増え、一生続きます。総額で65歳開始を上回るのは70歳開始なら81歳11か月、75歳開始なら86歳11か月以降です。繰下げ中は加給年金が出ず、増えた分だけ税と保険料も増えます。65歳から70歳までの生活費を別に用意できるかが分かれ目です。
60歳から受け取るとどうなりますか
1か月 0.4% 減り、60歳開始なら −24% が一生続きます。総額で65歳開始に追い抜かれるのは80歳10か月です。一度繰り上げると取り消せず、障害年金の請求や国民年金の任意加入もできなくなります。
65歳以降も働くと年金は減りますか
月給(賞与込みの月額換算)と老齢厚生年金の月額の合計が65万円(令和8年度)を超えると、超えた分の半分の厚生年金が止まります。老齢基礎年金は止まりません。上の道具の「65歳以降の月給」に入れると止まる額が出ます。
年金から税金や保険料は引かれますか
引かれます。所得税(公的年金等控除のあと)、住民税、国民健康保険か後期高齢者医療の保険料、介護保険料が年金から天引きされます。この道具の額は引く前の額です。
平均年収400万円・厚生年金38年・国民年金40年の人が65歳から受け取る年金は月137,467円(令和8年度の額・厚労省のモデル年金と同じ式・Kurashigram) https://kurashigram.com/nenkin/JSON